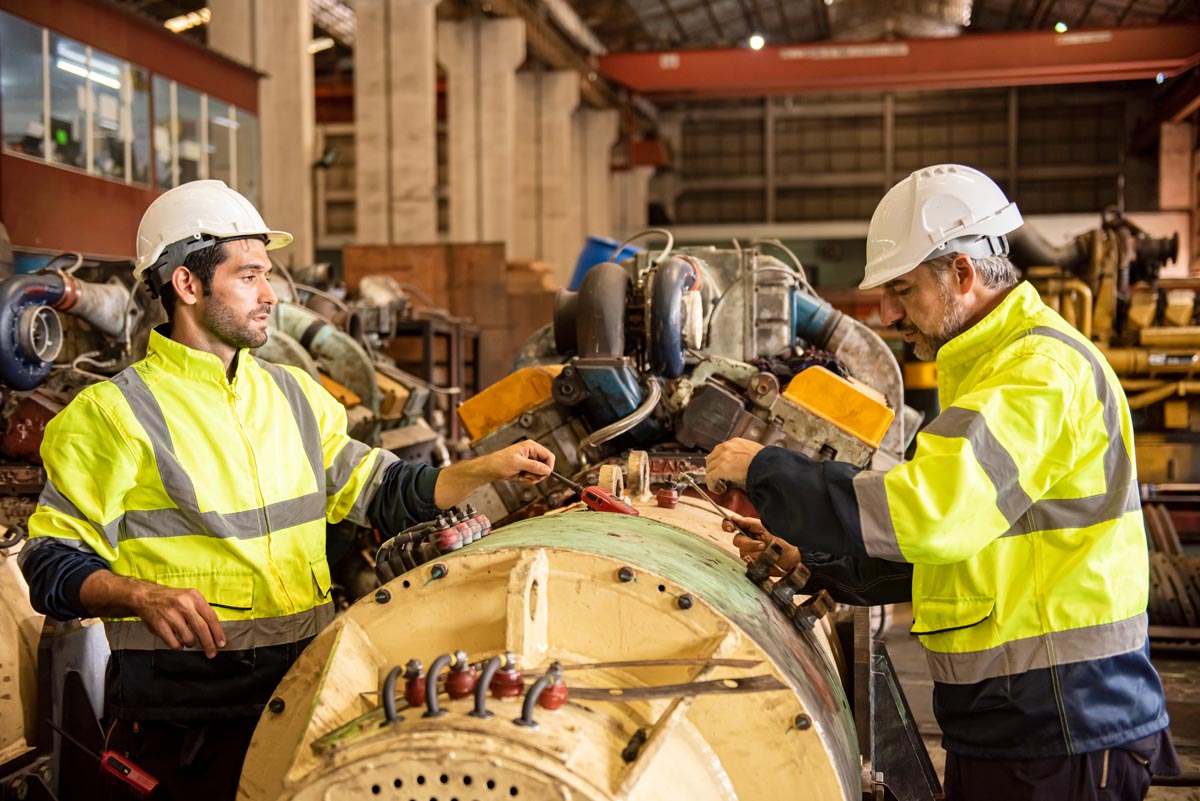
Vender una Empresa Industrial
En muchos sectores industriales una pequeña empresa con fabricas o talleres puede ser interesante y muy bien valorada en una operación de compraventa (M&A).
En muchos sectores industriales una pequeña empresa con fabricas o talleres puede ser interesante y muy bien valorada en una operación de compraventa (M&A).
En España hay toda una generación de empresarios que crearon empresas y ahora ya desean jubilarse, vender su empresa es la mejor opción para preservar su patrimonio.
Resumen de la entrevista a Carles Ventura Puig y Albert Ventura Puig en La Vanguardia Digital, hablamos de Ventura Smart Capital SL, y su marca registrada VSCapital, sobre la compraventa de medianas y pequeñas empresas, y la importancia de valorarlas correctamente considerando factores financieros y de mercado, pero tambien considerando las circunstancias personales de empresarios y de inversores. Y acabamos remarcando que sin un trato personal, que genere confianza entre todas las partes implicadas, empresarios, inversores, abogados mercantiles, asesores financieros y fiscales, es muy dificil concluir con éxito una operación corporativa de compra o venta de una empresa.
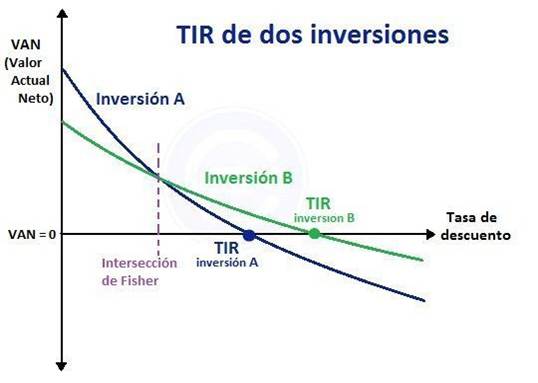
En este último post sobre análisis de inversiones, vemos de forma muy sencilla los métodos Dinámicos (o Científicos) de evaluación de inversiones, que consideran conceptos como el tipo de interés, la prima de riesgo, etc. MÉTODOS FINANCIEROS DE EVALUACIÓN DE INVERSIONES EMPRESARIALES En el artículo anterior explicamos que hay dos grandes grupos de métodos de evaluación y selección de inversiones: A) Estáticos: No tienen en cuenta el valor del tiempo. B) Métodos científicos (Dinámicos): Tienen en cuenta el paso del tiempo a través de la tasa de interés ( i o K) Por tanto, pueden considerar la inflación, la prima de riesgo, etc., pero son conceptualmente bastante más complejos…. B1. El VALOR ACTUAL NETO (VAN) o N.P.V. (Net Project Value). El Valor actual neto (VAN) consiste en actualizar los cobros y pagos de un proyecto (FC: Flujos de Caja) para prever cuánto se va a ganar con esa inversión en un tiempo determinado. Para ello trae todos los flujos de caja previstos futuros al momento presente descontándolos a un tipo de interés compuesto determinado. El VAN expresa una medida de rentabilidad del proyecto en términos absolutos netos, es decir, en unidades monetarias: €, $, etc… Se basa en descontar todos los Flujos de caja con la siguiente fórmula: VAN = – I0 + FC1 /(1+i)1 + FC2 /(1+i)2 +… + FCn /(1+i)n Siendo: I0 = desembolso inicial i = tipo de interés a aplicar al proyecto FC = flujo de caja de cada año o periodo n = número de años de la inversión Una inversión será factible si su VAN > 0 (el proyecto aporta valor soportando una determinada tasa de descuento financiero) Entre varias inversiones escogeremos la inversión que aporte mayor beneficio neto VAN (valor en €, $, …) . Ejemplo Siguiendo con los datos financieros del anterior post, añadiremos una tasa de interés que será por ejemplo del 5% : 3% interés + 2% prima de riesgo. . VAN = – 1.290.000 + (175.000/1,05)1 + (440.000/1,05)2 + (600.000/1,05)3 + (700.000/1,05)4 = 369.953,93 € el VAN es positivo, por lo que la inversión puede ser interesante. . Calculando el VAN de distintas inversiones vamos a poder comparar con números exactos con cuál de ellas vamos a obtener una mayor ganancia . El VAN se utiliza para la valoración (comparación) de distintas opciones de inversión, y su cálculo es matemáticamente simple, siempre con la limitación de toda previsión sobre el futuro, y de si el tipo de descuento es el idóneo o no. . B2. La TASA INTERNA DE RENTABILIDAD (TIR) o I.R.R. (Internal Rate of Return). La TIR, Tasa Interna de Rentabilidad o Tasa Interna de Retorno, es la rentabilidad máxima en % que ofrece una inversión. . Es decir, es el porcentaje de rendimiento de los beneficios previstos (Flujos de Caja) que tendrá una inversión respecto a las cantidades iniciales invertidas. Es una medida utilizada en la evaluación de proyectos para comprobar la viabilidad financiera de una inversión. cuanto mayor sea la TIR, mejor es la inversión prevista en %. . La TIR permite comparar entre inversiones de muy distintos importes, viendo los % de rentabilidad, su cálculo es matemáticamente más complejo, y tiene la limitación de toda previsión sobre el futuro, pero no el problema de si el tipo de descuento aplicado es correcto o no. . ¿Cómo se calcula la TIR? La TIR es la tasa de descuento que iguala en el momento inicial, la corriente futura de cobros con la de pagos, generando un VAN igual a cero, por tanto, básicamente es la misma fórmula del VAN igualado a 0,0 Ft son los Flujos de dinero (FC) en cada periodo t I0 es la inversión realiza en el momento inicial ( t = 0 ) n es el número de periodos de tiempo . Representación gráfica de la TIR La Tasa Interna de Retorno es el punto en el cual el VAN es cero, si dibujamos en un gráfico el VAN de una inversión y una tasa de descuento (rentabilidad k), el valor de la inversión será una curva descendente conforme aumenta el interés exigido. . Si hay que seleccionar entre un conjunto de inversiones posibles, escogeremos la que tenga mayor % TIR. . . . Ejemplo de la TIR Nos proponen un proyecto de inversión en el que tenemos que invertir 5.000 € y nos prometen que recibiremos 2.000 € el primer año y 4.000 € el segundo año. Por lo que los flujos de caja serían: – 5.000, + 2.000, + 4.000 . Para calcular la TIR debemos igualar el VAN a cero (igualando el total de los flujos de caja a 0 €): Es una ecuación de segundo grado que podemos resolver y resulta que la r es igual a 0,12. Rentabilidad o Tasa Interna de Retorno del 12%. . Cuando tenemos solo tres flujos de caja el cálculo es relativamente sencillo, pero según vamos añadiendo componentes el cálculo se va complicando y para resolverlo necesitaremos herramientas informáticas o calculadoras financieras. . Mediante Excel lo podemos calcular fácilmente de dos maneras: . 1.- por Simulación, representamos el modelo y vamos aumentando “r “ hasta que el VAN = 0 . 2.- con Fórmula de Excel para calcular el TIR se llama «TIR». Si ponemos en distintas celdas consecutivas los flujos de caja y en una celda separada indicamos el rango TIR nos dará el resultado muy fácilmente. . . Si estás pensando en hacer crecer tu empresa de forma muy significativa, o si empiezas a pensar en venderla para capitalizar tu trabajo de muchos años, buscar asesoramiento especializado puede ser una muy buena decisión. . En VSCapital contamos con expertos con los conocimientos y experiencia necesarios para asesorarte y asegurar que todo el proceso de compra de una empresa o de venta de tu empresa, sea un éxito. Carles Ventura Puig, Economista,director financiero y profesor de finanzas enBarcelona, Socio Director de Ventura Smart Capital; www.vscapital.cat Infórmate sin compromiso para aclarar cualquier duda sobre procesos corporativos y de valoración de una empresa o negocio. Puedes contactar con
Hemos visto los componentes de una inversión, los flujos de caja, el tipo de interés y la prima de riesgo, vamos a ver como evaluamos y valoramos las posibles inversiones empresariales…. MÉTODOS BÁSICOS DE EVALUACIÓN DE INVERSIONES EMPRESARIALES . Sabemos que invertir consiste en sacrificar algo inmediato ( – € ) a cambio de una esperanza de resultados futuros ( ++ € ), asumiendo un riesgo. Puesto que los recursos financieros disponibles son limitados, como inversores tenemos que elegir entre distintas inversiones alternativas. . Existen dos grandes grupos de métodos de selección de inversiones: A) Estáticos: No tienen en cuenta el valor del tiempo. B) Dinámicos: Si tienen en cuenta el paso del tiempo a través de la tasa de interés requerido. . En este post vamos a ver los métodos estáticos de evaluación de inversiones, y dejamos los métodos dinámicos para el siguiente artículo… . A) MÉTODOS ESTÁTICOS (aproximativos) . A1. Flujo Neto de Caja por unidad Invertida. Consiste en sumar todos los flujos netos de caja (FC) de cada inversión y dividirlos por el desembolso inicial correspondiente (Inversión I0) (NOTA: por tanto, probablemente NO la haremos) . Ejemplo: La empresa “Modelo S.A.” tiene un proyecto de inversión que requiere un desembolso inicial de 1.290.000€ y tiene los siguientes flujos de caja previstos: R = (175.000 + 440.000 + 600.000 + 700.000) / 1.290.000 = 1,48 Por tanto, aparentemente el proyecto de inversión puede ser interesante El cálculo parece muy simple, pero calcular el Cash Flow previsto para cualquier nuevo proyecto o empresa nunca es fácil ni exacto… . NOTA: es un criterio que se puede utilizar como análisis previo . A2. PAYBACK o Plazo de Recuperación (Caja Constante) Se calcula el tiempo que tardamos en recuperar la inversión prevista. Se optará por la inversión con el menor plazo de recuperación. Si los flujos de caja son constantes, el plazo de recuperación ( P ) vendrá dado por la fórmula: P = I0 / FC1 . Ejemplo: Un proyecto de inversión requiere un desembolso de 300.000€ y generará unos rendimientos anuales de 50.000€ al año durante por lo menos 10 años. Calcular su Payback: P = 300.000 / 50.000 = 6 años para recuperar la inversión. . A2. PAYBACK o Plazo de Recuperación (Caja NO Constante) Si los flujos de caja NO son constantes, habrá que preparar una tabla y determinar mediante cálculos simples (sumando FC anuales) el plazo de recuperación de la inversión I0 Igualmente escogeremos siempre la inversión que se recupere en el menor plazo de tiempo posible. Normalmente trabajamos con periodos de tiempo en años y/o meses . Ejemplo: Payback de una inversión de 1.290.000€, siguiendo con los datos del anterior ejercicio empresa Modelo S.A. . El plazo de recuperación es de más de 3 años y menos de 4. Para determinarlo exactamente en meses aplicaremos la proporción: X = 75.000 · 12 / 700.000 = 1,29 La inversión se recuperará en 3 años y 1,29 meses . Como vemos la ventaja de estos métodos es su simplicidad conceptual, aunque repito que hacer previsiones sobre el futuro nunca es fácil, pero para considerar más variables como el tipo de interés, la prima de riesgo de un proyecto, etc., deberemos aplicar métodos dinámicos, más completos, pero también más complicados…. . Acabaremos la serie de artículos con el siguiente post “Métodos Dinámicos” . Si estás pensando en hacer crecer tu empresa de forma muy significativa, o si empiezas a pensar en venderla para capitalizar tu trabajo de muchos años, buscar asesoramiento especializado puede ser una muy buena decisión. . En VSCapital contamos con expertos con los conocimientos y experiencia necesarios para asesorarte y asegurar que todo el proceso de compra de una empresa o de venta de tu empresa, sea un éxito. Carles Ventura Puig, Economista,director financiero y profesor de finanzas enBarcelona, Socio Director de Ventura Smart Capital; www.vscapital.cat Infórmate sin compromiso para aclarar cualquier duda sobre procesos corporativos y de valoración de una empresa o negocio. Puedes contactar con nosotros en la dirección de correo: info@vscapital.com O bien mediante el formulario de contacto de nuestra web: https://www.vscapital.cat/contacto
Vamos a ver cómo en finanzas evaluamos y valoramos las Inversiones, y cómo podemos analizarlas viendo sus “componentes”, los Flujos de Caja, la prima de riesgo, el Valor Actual, y otros conceptos …. LOS COMPONENTES FINANCIEROS DE UNA INVERSIÓN EMPRESARIAL 1.- Flujos de Caja o Cash Flow, es la diferencia entre el cobro generado por la inversión en un momento dado, y el pago que esa inversión requiere en ese instante del tiempo. Ejemplo: al final del tercer año de una determinada inversión financiera cobraremos 10.000€, pero tendremos que pagar al mismo tiempo comisiones a un gestor por 2.000 € Flujo neto de caja año 3: 8.000 € NOTA1: Contablemente debemos separar los importes de pago y de cobro, no debemos “netear”, pero financieramente sí que podemos hacerlo. NOTA2: Financieramente tampoco consideramos el momento del “Devengo” contable, sino el momento del ingreso efectivo en cuenta. Distinguimos además entre proyectos con horizontes conocidos o indefinidos: INVERSIONES CON FLUJOS DE CADA DEFINIDOS EN EL TIEMPO : Ejemplo: análisis y valoración de un Proyecto específico “n” años (estamos valorando un Proyecto de Inversión con fechas) INVERSIONES CON FLUJOS DE CAJA INDEFINIDOS EN EL TIEMPO : Ejemplo: análisis y valoración de una Empresa en funcionamiento (estamos valorando un Empresa funcionando indefinidamente) . Para evaluar las inversiones deben considerarse todas las variables con la mayor “precisión” posible: Considerar todos los flujos de caja económicos asociados al proyecto Ubicar dichos flujos de caja en los momentos de tiempo estimados Definir distintos escenarios y los flujos de caja de cada uno . 2.- Rentabilidad Esperada y Rentabilidad Requerida En todo proyecto de inversión ha de distinguirse entre: Ejemplo: planificamos una inversión en las Islas Caimán, y esperamos una rentabilidad anual del 12%. El Fondo de Inversión que aportara los capitales exigen una rentabilidad mínima requerida para este tipo de inversiones del 18%. Resultado: se descartará el proyecto sin más análisis. . 3.- Rentabilidad Nominal y Rentabilidad Real Si hay inflación, hay que distinguir entre: Ejemplo: en la inversión en las Islas Caimán, esperamos una rentabilidad anual del 12%, pero hay una inflación del 4%. El Fondo de Inversión exige una rentabilidad mínima para este tipo de inversiones del 18% + 4% = 22% anual (un cálculo más exacto lo veremos más adelante) Resultado: evidentemente se descartará el proyecto . 4.- Rentabilidad CON o SIN Riesgo Ejemplo: la inversión en las Islas Caimán, ya sabemos que la rentabilidad requerida es un 22% Un reciente estudio ha detectado riesgo sísmico en la zona: ahora el Fondo de Inversión exige una rentabilidad mínima del 122% !! Resultado: evidentemente con más motivo se descartará el proyecto La diferencia entre el tipo de interés sin riesgo y la rentabilidad exigida a una determinada inversión es la Prima de Riesgo aplicada a esa inversión. Supongamos que estamos en una economía en la que el tipo de interés libre de riesgo es “ i “, y que la rentabilidad requerida de cierta inversión es “K”, la Prima de riesgo P requerida de esta inversión es: P= K – i Ejemplo: si los bonos a 10 años del gobierno de Alemania están al 3%, (i), y a un proyecto de una determinada empresa alemana se le exige una rentabilidad mínima del 8%, (K), la Prima de Riesgo que está aplicando el mercado a esa empresa o sector es: P = 8% – 3% : 5% Prima de Riesgo (más adelante afinaremos el cálculo de la Prima de Riesgo). . 5.- Valor Actual del Capital Resulta evidente que los capitales tienen distinto valor según el momento en el que se generen: Una cantidad de dinero “M“ vale más hoy que si se genera dentro de un año; una misma cantidad dentro de 2 años valdrá menos que si se recibe dentro de 1 año, etc. Ejemplo: 1.000 € en 2025 valen más que 1.000 € en 2026…… Si el tipo de interés a un año es del 10%, entonces podemos invertir hoy a un año los 1.000 €, y dentro de un año tendríamos 1.100 €, por eso 1.000 € hoy (t) valen más que 1.000 € en t+1 El tipo de interés real (incluyendo inflación y Prima de Riesgo) nos sirve para valorar el dinero en el tiempo. NOTA: para operaciones a menos de un año utilizamos habitualmente interés Simple, para proyectos a varios años utilizamos interés Compuesto. . Continuara, próximo post: Métodos de Evaluación de Inversiones. Si estás pensando en hacer crecer tu empresa de forma muy significativa, o si empiezas a pensar en venderla para capitalizar tu trabajo de muchos años, buscar asesoramiento especializado puede ser una muy buena decisión. En VSCapital contamos con expertos con los conocimientos y experiencia necesarios para asesorarte y asegurar que todo el proceso de compra de una empresa o de venta de tu empresa, sea un éxito. Carles Ventura Puig, Economista,director financiero y profesor de finanzas enBarcelona, Socio Director de Ventura Smart Capital; www.vscapital.cat Infórmate sin compromiso para aclarar cualquier duda sobre procesos corporativos y de valoración de una empresa o negocio. Puedes contactar con nosotros en la dirección de correo: info@vscapital.com O bien mediante el formulario de contacto de nuestra web: https://www.vscapital.cat/contacto

Siguiendo con temas de Corporate Finance o Finanzas Corporativas y M&A, vamos a ver conceptos de Inversión, Capex, Project Management y Evaluación de Inversiones mediante las técnicas de valoración de Proyectos de Inversión…

Joven Empresario pensando estrategias financieras corporativas: ¿repartir o no repartir dividendos?

Siguiendo con el “Corporate Finance”, ya hemos visto sucintamente algunos conceptos con los que trabajamos: Estructura de Capital y Criterios de Inversión en Proyectos, hoy vemos la Valoración de Empresas, y Fusiones y Adquisiciones, y nos quedará por ver Distribución de Dividendos y Gestión de Riesgos Financieros Vamos a ir comentando cada apartado en este artículo y siguientes… Concepto 3.- Valoración de Empresas: determinamos el valor actual de una empresa mediante técnicas como el descuento de flujos de efectivo (DCF), múltiplos comparables de mercado, valoración de activos, etc. Evaluamos el valor financiero de una empresa habitualmente para fijar un precio de compraventa, escisión o fusión, etc. : operaciones corporativas o de M&A Hay diversos métodos de valoración, todos con ventajas e inconvenientes: Métodos basados en los Balances y Valores Patrimoniales. Métodos basados en Múltiplos de valores de la Cuenta de Resultados Métodos de Descuento de Flujos de Fondos. Métodos Mixtos. En otro momento revisaremos todos estos criterios, explicando cómo se aplican y cómo hay que considerar los resultados, EBITDA, y principales conclusiones ¿ Para que se utilizan las valoraciones financieras ? .- La valoración es una herramienta básica en Finanzas corporativas, cualquier operación de compraventa de una sociedad, de fusión o absorción, de compraventa de acciones, de traspaso de unidad de negocio, etc., parte de un primer valor financiero más o menos documentado y objetivo. .- No confundir Valor con Precio: desde un valor razonado de la empresa, negociaremos un precio de compraventa, que acabará en una cifra final pactada según distintos condicionantes, pero la valoración financiera habrá influido notablemente en el precio final. .- En toda valoración debemos revisar y demostrar el valor creado por la empresa en el pasado, y la capacidad de creación de valor futuro, siendo esto último lo más importante para un inversor. .-Tener una valoración es muy útil para conocer a fondo las variables que sustentan el valor de la empresa, y por tanto el impacto que puede tener la mejora o el deterioro de cada una de ellas en el valor final de la compañía. Concepto 4.- Fusiones y Adquisiciones: evaluamos las oportunidades de adquisiciones o desinversiones societarias para mejorar el crecimiento y la rentabilidad de la empresa. Hablaremos del M&A : Mergers & Adquisitions, es decir Fusiones y compraventa de empresas. “Mergers” o Fusiones, dos o más empresas se integran creando una nueva sociedad, o se integran en una ya existente: Fusión por Absorción. “Adquisitions” o Compraventa, una empresa compra a otra mediante la adquisición de sus acciones (S.A.; Sociedades Anónimas) o de sus participaciones (S.L.; Sociedades Limitadas); o mediante la compra de sus activos, o la cartera de clientes, etc. Existen diversas formas legales de Fusiones y Adquisiciones de empresas y negocios, según el método financiero, contable y estructura legal aplicada, pero hay que remarcar que casi siempre son #adquisitions, y muy muy pocas veces #mergers. Continuara, próximo post: Distribución de Dividendos y más…. Si estás pensando en hacer crecer tu empresa de forma muy significativa, o si empiezas a pensar en venderla para capitalizar tu trabajo de muchos años, buscar asesoramiento especializado puede ser una muy buena decisión. En VSCapital contamos con expertos con los conocimientos y experiencia necesarios para asesorarte y asegurar que todo el proceso de compra de una empresa o de venta de tu empresa, sea un éxito. Carles Ventura Puig, Economista,director financiero y profesor de finanzas enBarcelona, Socio Director de Ventura Smart Capital; www.vscapital.cat Infórmate sin compromiso para aclarar cualquier duda sobre procesos corporativos y de valoración de una empresa o negocio. Puedes contactar con nosotros en la dirección de correo: info@vscapital.com O bien mediante el formulario de contacto de nuestra web: https://www.vscapital.cat/contacto

Siguiendo con el “Corporate Finance”, hemos llegado a una definición genérica, podemos entender las “Finanzas Corporativas” como la parte de planificación y gestión de las inversiones, la financiación y el capital como decisiones a largo plazo con gran trascendencia financiera, que afectan a la rentabilidad, la solvencia y el riesgo de las empresas, y por tanto al valor de la compañía para los accionistas. Principales conceptos con los que trabajamos: 1.- Estructura de Capital: cómo las empresas financian sus operaciones y proyectos, incluyendo decisiones sobre el uso de deuda vs capital propio. 2.- Inversión en Proyectos: evalúa y selecciona qué proyectos de inversión son más rentables y contribuyen mejor al valor financiero de la empresa. 3.- Valoración de Empresas: determinamos el valor actual de una empresa mediante técnicas como el descuento de flujos de efectivo (DCF), comparables de mercado y valoración de activos. 4.- Fusiones y Adquisiciones: evalúa las oportunidades de adquisiciones, compraventa de empresas o M&A, para mejorar el crecimiento y la rentabilidad de la compañía. 5.- Distribución de Dividendos: evalúa cómo distribuir las ganancias entre los accionistas en forma de dividendos o recompra de acciones, etc. 6.- Gestión de Riesgos Financieros: identifica y gestiona los riesgos financieros asociados con las actividades empresariales. Vamos a ir viendo con más detalle cada apartado en este y siguientes posts… … Concepto 1.- Estructura de Capital: cómo las empresas financian sus operaciones y proyectos, decisiones sobre el uso de deuda vs capital propio. Relacionamos los resultados (Cta. de Pérdidas y Ganancias) con las inversiones realizadas en activos y con los fondos propios (Balances), buscando el mejor equilibrio entre rentabilidad y riesgo, la pregunta usual es: ¿ Necesitamos más o menos Deudas ? Y la respuesta es que depende, depende de la rentabilidad operativa de la empresa, del coste de la deuda, y del nivel de endeudamiento ya existente o apalancamiento financiero. Concepto 2.- Inversión en Proyectos: evalúa y selecciona qué proyectos de inversión son más rentables y contribuyen mejor al valor financiero de la empresa. Valor para accionistas –> Shareholders y otros interesados –> Stakeholders Evaluamos las posibles inversiones para seleccionar las más adecuadas para la empresa desde un punto de vista financiero, los métodos más aplicados de evaluación de proyectos de inversión son: El PAYBACK El V.A.N. (Valor Actual Neto) La T.I.R. (Tasa Interna de Retorno) Los veremos en más detalle en otro post. Continuara, próximo post: La Valoración financiera, y más …. Si estás pensando en hacer crecer tu empresa de forma muy significativa, o si empiezas a pensar en venderla para capitalizar tu trabajo de muchos años, buscar asesoramiento especializado puede ser una muy buena decisión. En VSCapital contamos con expertos con los conocimientos y experiencia necesarios para asesorarte y asegurar que todo el proceso de compra de una empresa o de venta de tu empresa, sea un éxito. Carles Ventura Puig, Economista,director financiero y profesor de finanzas enBarcelona, Socio Director de Ventura Smart Capital; www.vscapital.cat Infórmate sin compromiso para aclarar cualquier duda sobre procesos corporativos y de valoración de una empresa o negocio. Puedes contactar con nosotros en la dirección de correo: info@vscapital.com O bien mediante el formulario de contacto de nuestra web: https://www.vscapital.cat/contacto